
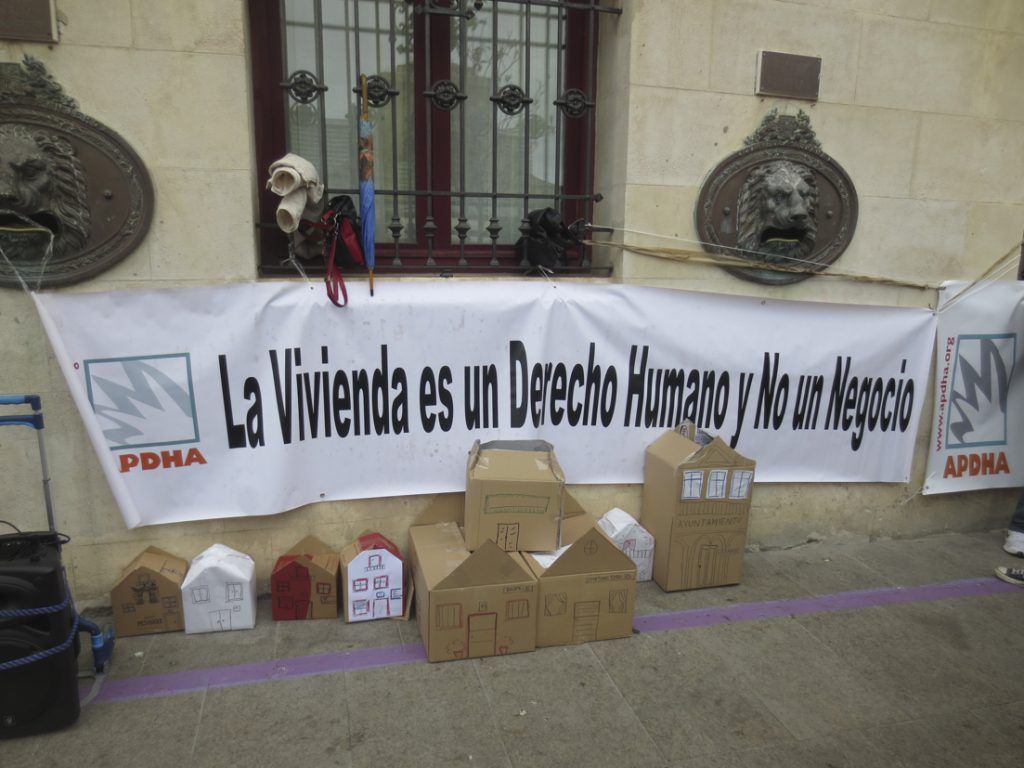
Enviado a la página web de Redes Cristianas
INFORME ANUAL 2025 DEL BANCO DE ESPAÑA. Publicado en junio de 2026
Octubre 2026 Nº2
El acceso a la vivienda se ha convertido en uno de los principales problemas
económicos y sociales en España. En 2025 el número de hogares aumentaron en unos
240.000, mientras que solo se terminaron unas 92.000 viviendas, un 9% menos que el
año anterior.
El resultado es un déficit acumulado de unas 750.000 viviendas entre 2021 y 2025
Insuficiencia del parque público de vivienda.
España tiene un parque público de vivienda muy reducido, alrededor del 1,5% de las viviendas
principales, frente a una media cercana al 7% en economías europeas y de la OCDE, y muy por
debajo de países como Francia, Reino Unido, Austria o Países Bajos.
En 2025 se terminaron 11.000 viviendas protegidas y se iniciaron 15.500. Son cifras superiores a la media reciente, pero muy alejadas de las más de 50.000 o 60.000 viviendas protegidas anuales que se terminaban en décadas anteriores. Además, el alquiler protegido sigue sin ser mayoritario.
Durante décadas gran parte de la vivienda protegida se destinó a la venta y perdió su función
pública con el paso del tiempo. Entre 1991 y 2015 se construyeron más de 1,3 millones de viviendas
protegidas con recursos públicos, pero al estar basadas en esquemas de protección temporal y
venta a particulares, no consolidaron un parque público permanente.
La prioridad debe ser clara, la vivienda pública financiada con recursos públicos debe
mantenerse en alquiler asequible y con titularidad o control público a largo plazo.
Entre 2021 y 2025, una parte muy relevante del aumento del uso residencial no vino de vivienda
nueva, sino de viviendas ya construidas que cambiaron de uso, segundas residencias, viviendas
desocupadas u otros usos no residenciales.
En los municipios de más de 250.000 habitantes
había alrededor de 400.000 viviendas vacías según elcenso de 2021, de un total nacional de 3,8 millones.
La tasa de hogares en propiedad ha bajado hasta el 73,3% en 2025, mientras que los
hogares en alquiler alcanzan el 20,2%. El cambio es especialmente intenso entre los
jóvenes, más de la mitad de los hogares cuyo miembro principal tiene menos de 30 años
viven ya de alquiler.
En 2024, los hogares en alquiler destinaban de media el 26,7% de su renta neta al pago de la renta. Pero esa media esconde situaciones mucho más tensas, el esfuerzo era del 31,6% en Madrid, del 32,4% en Barcelona y del 34,5% en Málaga. Además, el 32,5% de los hogares que no eran propietarios destinaban más del 30% de su renta neta al alquiler.
En ciudades como Sevilla, Málaga, Barcelona o Madrid, ese porcentaje superaba el 40%.
Para los jóvenes, el impacto es aún mayor. La edad media de emancipación en España era de 30,4 años en 2024, frente a 26,2 años en la Unión Europea. Solo el 31,5% de los jóvenes de hasta 35 años estaban emancipados, 13,5 puntos menos que en 2007.
El acceso a la vivienda está retrasando proyectos vitales, limitando la movilidad laboral y aumentando la dependencia de la ayuda familiar.
Los precios reales de la vivienda subieron un 9,7% en 2025 (descontada lainflación) frente al 5,5% de 2024 y el 0,4% de 2023.
Mientras, los nuevos alquileres siguieron encareciéndose, especialmente para quienes acceden por
primera vez al mercado.
Las compras de viviendas de no residentes en el conjunto nacional representaron el 7,4% de las compras en 2025, pero en provincias como Alicante, Málaga, Baleares o Santa Cruz de Tenerife su peso fue muy superior. Además, si se suman viviendas turísticas y viviendas de no residentes, el Banco de España estima cerca de 900.000 viviendas, un 3,3% del parque total, con porcentajes muy altos en Alicante y Málaga.
Además, Las viviendas turísticas se estimaban en unas 355.000 en 2025 (Instituto Nacional de Estadística).
La magnitud del problema diagnosticado hace difícil vislumbrar que actuaciones
aisladas de corto plazo puedan tener el alcance suficiente para reducir de forma
significativa las actuales dificultades de acceso a la vivienda
Las ayudas deben dirigirse a los hogares realmente vulnerables y no sustituir la inversión
en oferta. En alquiler, el apoyo público debe concentrarse en quienes no pueden pagar
una vivienda digna, pero combinado con parque público, garantías y servicios sociales.
En compra, los avales pueden ayudar a hogares solventes sin ahorro previo, pero no
resuelven el problema de fondo si los precios superan la capacidad de renta.
Este segundo informe, en memoria de Maricarmen, fallecida tras
el desahucio que sufrió, proporcionándole estrés severo,
agotamiento, pérdida de masa muscular y un deterioro general de
su salud.
Mari Carmen Abascal, de 87 años, con movilidad reducida y un 50% de discapacidad, vivía en su
casa desde 1956, en un piso de renta antigua, falleció el 7 de octubre de 2026 en el Hospital
Gregorio Marañón de Madrid, tras haber sido desahuciada el 23 de septiembre y permanecer
hospitalizada desde entonces, ha generado una ola de protestas, y se ha convertido en símbolo de
la lucha por el derecho a la vivienda